Fünftelregelung für 2026 und früher
Mit den kostenlosen Rechnern für Einkommensteuer oder Lohnsteuer kann die Steuerersparnis durch die Fünftelregelung und damit zum Beispiel die Versteuerung einer Abfindung berechnet werden.
| |
| |
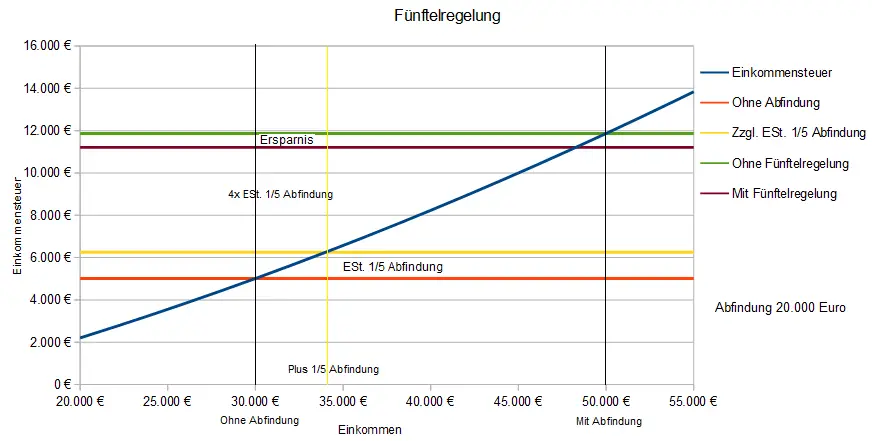
Die Fünftelregelung soll einen Steuervorteil für bestimmte einmalige Zahlungen (z. B. Abfindungen) gewähren. Die Versteuerung bzw. Ermittlung des Steuersatzes erfolgt dabei so, als ob diese Zahlungen über einen Zeitraum von 5 Jahren zugeflossen wären.
Die Fünftelregelung stellt somit eine Tarifermäßigung bei der Besteuerung von außerordentlichen Einkünften dar. Gesetzlich verankert ist die Regelung in § 34 EStG. Durch die Anwendung der Fünftelregelung kann also der Steuersatz auf bestimmte Einkünfte günstig beeinflusst werden.
Hinweis: Die Anwendung der Fünftelregelung bereits beim Lohnsteuerabzug ist 2025 leider weggefallen, so dass Abfindungen ab diesem Zeitpunkt wie sonstige Bezüge versteuert werden. Arbeitgeber sollen dadurch wegen der wegfallenden Prüfungspflicht zur Fünftelregelung entlastet werden. Arbeitnehmer haben aber im Rahmen der Einkommensteuererklärung die Möglichkeit, die steuermindernde Fünftelregelung zu beantragen.
| Berechnungswerte | 2025 | 2026 |
|---|---|---|
| Grundfreibetrag | 12.096 Euro | 12.348 Euro |
| Kinderfreibetrag | 9.600 Euro | 9.756 Euro |
| AN |
1.230 Euro | 1.230 Euro |
| Beitragsbem. |
96.600 Euro | 101.400 Euro |
| Beitragsbem. |
96.600 Euro | 101.400 Euro |
| Beitragsbem. |
66.150 Euro | 69.750 Euro |
| RV |
18,6% | 18,6% |
| AV |
2,6% | 2,6% |
| KV |
14,6% | 14,6% |
| KV Ermäßigt | 14% | 14% |
| Durchschn. Zusatzbeitrag KV | 2,5% | 2,9% |
| PV |
3,6% | 3,6% |
| PV Zuschlag Kinderlose | 0,6% | 0,6% |
Fünftelregelung Rechner
Mit den auf dieser Seite verfügbaren Rechnern kann die Besteuerung von Abfindungen durch die Fünftelregelung bei der Einkommensteuer bzw. als sonstiger Bezug auch bei der Lohnsteuer berechnet werden. Für die Richtigkeit der Ergebnisse wird keine Gewähr übernommen.
Fünftelregelung bei der Einkommensteuer
Mit dem Fünftelregelung-Rechner zur Einkommensteuer lässt sich auch der Steuervorteil bei steuerbegünstigten Abfindungen berechnen. Für die Jahre 2025 und 2026 wurden die Anhebungen der Grundfreibeträge bei der Einkommensteuerberechnung berücksichtigt.
Nicht selten werden im Jahr des Bezugs von tarifbegünstigten Einkünften auch Lohnersatzleistungen wie etwa Arbeitslosengeld ausgezahlt. Unter Progressionsvorbehalt stehende Einkünfte werden daher vom Online Rechner für die Einkommensteuer ebenfalls berücksichtigt.
Fünftelregelung bei der Lohnsteuer
Der Fünftelregelung-Rechner für die Lohnsteuer berücksichtigt sowohl normal zu besteuernden und sozialversicherungspflichtigen Arbeitslohn als auch steuerbegünstigte Abfindungen für Entschädigungen, welche grundsätzlich als sozialversicherungsfrei zu behandeln sind. Es kann sich dabei somit um Entlassungsentschädigungen, Karenzentschädigungen oder Entschädigungen wegen Wettbewerbsverbots handeln. Ab 2025 werden Abfindungen beim Lohnsteuerabzug trotz Steuerbegünstigung durch die Fünftelregelung (Zusammenballung der Einkünfte für meherer Kalenderjahre etc.) nur noch als sonstiger Bezug versteuert. Hierzu ist ein voraussichtlicher Jahresarbeitslohn einzugeben. Werden z.B. 10 Monate im Jahr bei einem Bruttolohn von 5.000 Euro gearbeitet, so könnte der Wert 50.000 Euro verwendet werden. Der Rechner vergleicht in diesem Fall die Steuerdifferenz zwischen dem Bruttolohn von 50.000 Euro und dises Jahreslohns zzgl. des Abfindungsbetrages. Diese Steuerdifferenz ist die Grundlage für die Lohnsteuer und die Zuschlagssteuern auf die Abfindung. Die Steuerbegünstigung der Fünftelregelung mit entsprechender Lohnsteuererstattung kann ab 2025 erst im Rahmen einer Steuererklärung geltend gemacht werden.
Berechnungstipp: Auf der Seite Abfindungsrechner.org können Sie Abfindungen für 2025 und 2026 online zunächst im Lohnbereich berechnen. Die gezahlten Steuern und SV-Abgaben lassen sich dann in eine Lohnsteuerberechnung übertragen. Anschließend kann auf Basis dieser Daten eine Einkommensteuerberechnung mit Fünftelregelung für Ledige und Verheiratete durchgeführt werden.
Zum Seitenanfang ▲
Berechnungsbeispiele
| Einkommen | ESt, KiSt, Soli | |
|---|---|---|
| Steuern ohne Abfindung | 15.000,00 | 435,00 |
| St. bei Eink. mit 1 |
45.000,00 | 8.835,00 |
| St. auf 1 |
30.000,00 | 8.866,78 |
| St. auf Abfindung | 150.000,00 | 44.333,92 |
| Steuersatz Abfindung | 150.000,00 | 29,56 % |
| St. mit Fünftelreg. | 165.000,00 | 44.768,92 |
| St. ohne Fünftelreg. | 165.000,00 | 61.363,02 |
| Erspanis Fünftelreg. | 165.000,00 | 16.594,10 |
| Brutto gesamt | 165.000,00 | |
| . |
435,00 | |
| . |
44.333,92 | |
| Netto gesamt | 120.231,08 | |
| Nettoabfindung | 105.666,08 |
| Einkommen | ESt, KiSt, Soli | |
|---|---|---|
| Steuern ohne Abfindung | 0,00 | 0,00 |
| St. bei Eink. mit 1 |
30.000,00 | 4.596,53 |
| St. auf 1 |
30.000,00 | 4.614,02 |
| St. auf Abfindung | 150.000,00 | 21.172,46 |
| Steuersatz Abfindung | 150.000,00 | 14,11 % |
| St. mit Fünftelreg. | 150.000,00 | 21.172,46 |
| St. ohne Fünftelreg. | 150.000,00 | 54.716,52 |
| Erspanis Fünftelreg. | 150.000,00 | 33.544,06 |
| Brutto gesamt | 150.000,00 | |
| . |
0,00 | |
| . |
21.172,46 | |
| Netto gesamt | 128.827,54 | |
| Nettoabfindung | 128.827,54 |
| Einkommen | ESt, KiSt, Soli | |
|---|---|---|
| Steuern ohne Abfindung | 100.000,00 | 32.115,16 |
| St. bei Eink. mit 1 |
130.000,00 | 45.854,52 |
| St. auf 1 |
30.000,00 | 13.382,27 |
| St. auf Abfindung | 150.000,00 | 66.911,36 |
| Steuersatz Abfindung | 150.000,00 | 44,61 % |
| St. mit Fünftelreg. | 250.000,00 | 99.026,52 |
| St. ohne Fünftelreg. | 250.000,00 | 99.026,52 |
| Erspanis Fünftelreg. | 250.000,00 | 0,00 |
| Brutto gesamt | 250.000,00 | |
| . |
32.115,16 | |
| . |
66.911,36 | |
| Netto gesamt | 150.973,48 | |
| Nettoabfindung | 83.088,64 |
Die Fünftelregelung soll den Progressionseffekt, welcher sich bei der Zusammenballung von Einkünften negativ auswirkt, mildern.
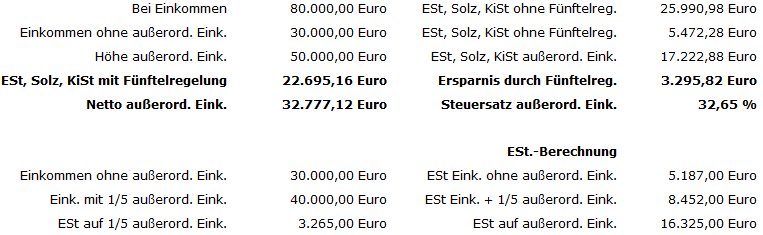
Zur Berechnung wird im Regelfall zunächst die Steuer auf das verbleibende zu versteuernde Einkommen - also ohne die außerordentlichen Einkünfte - berechnet. Danach wird die Steuerdifferenz ermittelt, welche entsteht, wenn 1/5 der außerordentlichen Einkünfte hinzuaddiert werden. Diese Steuerdifferenz wird dann mit dem Faktor 5 multipliziert und ergibt so die Steuer auf die außerordentlichen Einkünfte (z.B. Abfindung). Diese mit fünf multipliziette Steuer wird anschließend der Steuer auf das verbleibende zu verst. Einkommen aus der ersten Berechnung hinzuaddiert. Weitere Infos finden sich auch in R 34.2 EStR (Einkommensteuerrichtlinien).
Die Steuererspanis ist besonders dann recht hoch, wenn sich das verbleibende zu versteuernde Einkommen im unteren Einkommensbereich bewegt. Schauen Sie hierzu die ersten beiden Beispiele weiter unten. Wie im 2. Beispiel zu sehen ist, können die Auswirkungen sogar so groß sein, dass das endgültige Nettoeinkommen ohne weiteres zu versteuerndes Einkommen bei gleicher Abfindung so gar höher ist also mit zusätzlichem Einkommen. Beachten Sie in dem Beispiel, dass die Gesamtsteuer auf 1/5 der Abfindung etwas höher ist als wie das identische Gesamteinkommen von 30.000 Euro, da bei der 5-fachen Steuer (von 1/5 der Abfindung) Solidaitätszuschlag anfällt.
Die Fünftelregelung hat allerdings keine steuergünstigen Auswirkungen mehr, wenn etwa das verbleibende zu versteuernde Einkommen bereits sehr hoch isz und mit dem Spitzensteuersatz besteuert wird. In diesem Fall wird nämlich 1/5 der außerordentlichen Einkünfte und davon das Fünffache in der Regel ebenfalls mit dem Spitzensteuersatz besteuert. Den Effekt sehen Sie weiter unten im 3. Beispiel.
Zahlreiche weitere Beispiele finden sich in H 34.2. EStR (Einkommensteuerrichtlinien).
Steuertipp:
Im 2. Beispiel, so wie in den meisten anderen Fällen ist es bei Abfindungen also sehr wichtig, mit bestimmten steuergestaltenden Maßnahmen entgegen zu wirken und im Steuerjahr der Abfindung noch in steuermindernde Ausgaben zu investieren. Auf diese Weise kann die Nettoabfindung deutlich erhöht werden.
Voraussetzungen für die Anwendung der Fünftelregelung
Grundsätzlich müssen folgende Voraussetzungen vorliegen:
- Die Zahlung muss in einem Jahr zufließen. Fehler bei der Auszahlung sind daher zu vermeiden.
- Es muss sich um eine Zusammenballung von Einkünften handeln.
Weitere Informationen erhalten Sie außerdem im
BMF-Schreiben zur Besteuerung von Abfindungen.
Abfindungen und andere Lohnbestandteile
Die Fünftelregelung wird häufig verwendet, um die Steuer auf Abfindungen zu berechnen. Unter nachfolgendem Link gibt es einen Abfindungsrechner zur Berechnung der Nettoabfindung und der einbehaltenen Lohnsteuer auf die Abfingung unter Berücksichtigung der Fünftelregelung. Als weitere Berechnungsmöglichkeit kann hier die Einkommensteuer auf Abfindungen berechnet werden. Zuweilen werden auch Teile von Abfindungen steuerfrei umgewandelt, um die Steuerlast zu minimieren. Hier finden Sie weitere Steuergestaltungsmöglichkeiten bei Abfindungen.
Auch beim Arbeitslohn für andere mehrjährige Tätigkeiten kann es durch die Fünftelregelung zu einer Vergünstigung kommen. Zu nennen sind hier etwa der geldwerte Vorteil aus der Gewährung von Aktienoptionsrechten, Vergütungen für Verbesserungsvorschläge, Jubiläumszuwendungen, Vorauszahlungen und Nachzahlungen von Arbeitslohn, welcher für mehrere Jahre gewährt wird. Zudem kann die Füntelregeung auch bei Unternehmensverkäufen angewendet werden. Darüber, unter welchen Voraussetzungen diese oder weitere Lohnbestandsteile ermäßigt zu besteuern sind, kann ein Steuerexperte Auskunft geben.
Zum Seitenanfang ▲